Domain hkaap.de kaufen?
Wir ziehen mit dem Projekt
hkaap.de um.
Sind Sie am Kauf der Domain
hkaap.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hkaap.de kaufen?
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **

Ähnliche Suchbegriffe für Umsatzsteuerpflicht
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
Beurteilung der Vertrauenswürdigkeit von Online-Informationen. Können Schu¿ler Informationen aus dem Internet richtig bewerten?, Taschenbuch von TimBeurteilung Der Vertrauenswürdigkeit Von Online-informationen. Können Schu¿ler Informationen Aus Dem Internet Richtig Bewerten?, Taschenbuch Von Tim Loibl, Grin, 978-3-346-16808-5, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Themenzentrierte Interaktion (TZI)Handbuch Themenzentrierte Interaktion (TZI) , Themenzentrierte Interaktion (TZI) wurde von Ruth C. Cohn entwickelt und hat sich in vierzig Jahren von einem pädagogisch-therapeutischen Modell zur Persönlichkeitsentwicklung und zur Leitung von Gruppen zu einem umfassenden Konzept weiterentwickelt. Mit TZI können Lern- und Arbeitsprozesse von Menschen, Gruppen, Teams und Organisationen reflektiert, gesteuert und geleitet werden. Prozesse der Work-Life-Balance lassen sich durch TZI gestalten und Empowerment fördern. Heute wird TZI sehr erfolgreich in der Erwachsenenbildung, Schule, Wirtschaft, Beratung, Theologie und Kirche, Führungskräfteentwicklung und anderen Bereichen angewandt. In 50 kurzen Beiträgen werden zentrale Begriffe der TZI und die Hintergründe ihrer Entstehung und Weiterentwicklungen durch den interdisziplinären Diskurs beschrieben. Damit wird der aktuelle Stand des Konzepts übersichtlich, systematisch und wissenschaftlich reflektiert dargestellt. Dieses Handbuch ist ein Theoriebuch, ein Nachschlagewerk, ein Lehr- und Lernbuch für Menschen, die sich über den aktuellen Stand der TZI informieren wollen, in TZI-Ausbildung sind, TZI lehren, anwenden oder wissenschaftlich damit arbeiten. Eine einheitliche Gliederung erlaubt ein schnelles und vergleichendes Lesen, weiterführende Links, ein Downloadbereich sowie ein Personen- und Sachwortregister ermöglichen die vertiefende Arbeit mit dem Handbuch. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 4., vollst. überarb. Auflage 2024, Erscheinungsjahr: 20241209, Produktform: Leinen, Redaktion: Spielmann, Jochen~Röckemann, Antje, Edition: REV, Auflage: 24004, Auflage/Ausgabe: 4., vollst. überarb. Auflage 2024, Seitenzahl/Blattzahl: 400, Abbildungen: mit 14 Abbildungen, 3 Tabellen, 15 QR-Codes, inkl. Downloadmaterial, Keyword: Gruppe; Gruppenarbeit; Gruppenkommunikation; Humanistische Psychologie; Humanistische Verfahren; Interaktion; Kommunikation; Selbstentwicklung; TZI; Themenzentrierte Interaktion, Fachschema: Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung~Algebra / Gruppe (mathematisch)~Gruppe (mathematisch) - Gruppentheorie~Gruppentherapie - Gruppenpsychotherapie~Psychotherapie / Gruppentherapie~Therapie / Gruppentherapie~Humanistische Psychologie~Psychologie / Humanistisch~Interaktion~Kommunikation (Mensch)~Psychologie, Fachkategorie: Humanistische Psychologie~Interpersonelle Kommunikation & Fähigkeiten~Gruppen und Gruppentheorie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Gruppen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Produktverfügbarkeit: 02, Länge: 235, Breite: 160, Höhe: 32, Gewicht: 761, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
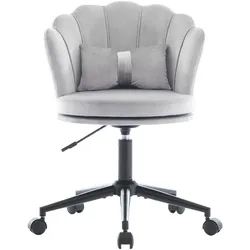
Drehstuhl mit blütenblattförmiger Rückenlehne 55x62x73 cm – elegantes Design und hohe Benutzerfreundlichkeit GrauDieser bezaubernde Drehstuhl kombiniert elegantes Design mit hervorragendem Komfort. Die blütenblattförmige Rückenlehne und das schmetterlingsförmige Lendenkissen tragen dazu bei, dass Sie eine romantische und stilvolle Atmosphäre in Ihrem Raum schaffen. Hergestellt aus mildem, hautfreundlichem Samt, ist der Stuhl nicht nur schön, sondern auch so bequem, dass man gerne verweilt. Die Höhenverstellbarkeit macht diesen Stuhl extrem vielseitig – die Sitzhöhe kann zwischen 45 und 55 cm angepasst werden. Damit ist er ideal für verschiedene Nutzungsbereiche geeignet, sei es im Wohnzimmer, Schlafzimmer oder Büro. Zusätzlich ermöglicht das 360-Grad-Drehdesign , dass Sie sich frei bewegen können, ohne die Sitzposition ändern zu müssen. Der Stuhl ist schnell und einfach zusammenzubauen, da er mit einer klaren Anleitung geliefert wird. Die robuste Konstruktion aus Massivholz und Kunstholz sorgt für Stabilität und Langlebigkeit. Das schicke Design wird durch die Auswahl hochwertiger Materialien ergänzt. Technische Details: Gesamtgröße: 55x62 cm Sitzhöhe: 45-55 cm Rückenlehnenhöhe: 34 cm Sitztiefe: 42 cm Sitzbreite: 46 cm Tragfähigkeit: 100 kg Material: Samt mit hochelastischem Schwamm Montage: Erforderlich, ein Erwachsener empfohlen Verpackung: Lieferung im Einzelpaket Bitte beachten Sie, dass es aufgrund von Lichtverhältnissen zu leichten Farbabweichungen zwischen den Produktbildern und dem tatsächlichen Möbelstück kommen kann.96,19 €*Versand: 23,80 €Sichere Weiterleitung zum Anbieter
-
Usability und User-Experience von Online-Shops. Anwendung eines Kriterienkatalogs zur Messung der Benutzerfreundlichkeit, Taschenbuch von Anonymous,Usability Und User-experience Von Online-shops. Anwendung Eines Kriterienkatalogs Zur Messung Der Benutzerfreundlichkeit, Taschenbuch Von Anonymous, Grin, 978-3-668-84036-2, Seitenanzahl: 4818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **

Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
Top-Angebote
Produkte zum Begriff Umsatzsteuerpflicht:
-
Die subjektive Körperschaftsteuer- und Umsatzsteuerpflicht öffentlicher Hochschulen, Taschenbuch von Jörg Sädtler, Peter Lang GmbH, InternationalerDie Subjektive Körperschaftsteuer- Und Umsatzsteuerpflicht Öffentlicher Hochschulen, Taschenbuch Von Jörg Sädtler, Peter Lang Gmbh, Internationaler Verlag Der Wissenschaften, 978-3-631-54857-8, Seitenanzahl: 26064,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beurteilung der Vertrauenswürdigkeit von Online-Informationen. Können Schu¿ler Informationen aus dem Internet richtig bewerten?, Taschenbuch von TimBeurteilung Der Vertrauenswürdigkeit Von Online-informationen. Können Schu¿ler Informationen Aus Dem Internet Richtig Bewerten?, Taschenbuch Von Tim Loibl, Grin, 978-3-346-16808-5, Seitenanzahl: 10847,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Themenzentrierte Interaktion (TZI)Handbuch Themenzentrierte Interaktion (TZI) , Themenzentrierte Interaktion (TZI) wurde von Ruth C. Cohn entwickelt und hat sich in vierzig Jahren von einem pädagogisch-therapeutischen Modell zur Persönlichkeitsentwicklung und zur Leitung von Gruppen zu einem umfassenden Konzept weiterentwickelt. Mit TZI können Lern- und Arbeitsprozesse von Menschen, Gruppen, Teams und Organisationen reflektiert, gesteuert und geleitet werden. Prozesse der Work-Life-Balance lassen sich durch TZI gestalten und Empowerment fördern. Heute wird TZI sehr erfolgreich in der Erwachsenenbildung, Schule, Wirtschaft, Beratung, Theologie und Kirche, Führungskräfteentwicklung und anderen Bereichen angewandt. In 50 kurzen Beiträgen werden zentrale Begriffe der TZI und die Hintergründe ihrer Entstehung und Weiterentwicklungen durch den interdisziplinären Diskurs beschrieben. Damit wird der aktuelle Stand des Konzepts übersichtlich, systematisch und wissenschaftlich reflektiert dargestellt. Dieses Handbuch ist ein Theoriebuch, ein Nachschlagewerk, ein Lehr- und Lernbuch für Menschen, die sich über den aktuellen Stand der TZI informieren wollen, in TZI-Ausbildung sind, TZI lehren, anwenden oder wissenschaftlich damit arbeiten. Eine einheitliche Gliederung erlaubt ein schnelles und vergleichendes Lesen, weiterführende Links, ein Downloadbereich sowie ein Personen- und Sachwortregister ermöglichen die vertiefende Arbeit mit dem Handbuch. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Auflage: 4., vollst. überarb. Auflage 2024, Erscheinungsjahr: 20241209, Produktform: Leinen, Redaktion: Spielmann, Jochen~Röckemann, Antje, Edition: REV, Auflage: 24004, Auflage/Ausgabe: 4., vollst. überarb. Auflage 2024, Seitenzahl/Blattzahl: 400, Abbildungen: mit 14 Abbildungen, 3 Tabellen, 15 QR-Codes, inkl. Downloadmaterial, Keyword: Gruppe; Gruppenarbeit; Gruppenkommunikation; Humanistische Psychologie; Humanistische Verfahren; Interaktion; Kommunikation; Selbstentwicklung; TZI; Themenzentrierte Interaktion, Fachschema: Andragogik~Bildung / Erwachsenenbildung~Erwachsenenbildung~Algebra / Gruppe (mathematisch)~Gruppe (mathematisch) - Gruppentheorie~Gruppentherapie - Gruppenpsychotherapie~Psychotherapie / Gruppentherapie~Therapie / Gruppentherapie~Humanistische Psychologie~Psychologie / Humanistisch~Interaktion~Kommunikation (Mensch)~Psychologie, Fachkategorie: Humanistische Psychologie~Interpersonelle Kommunikation & Fähigkeiten~Gruppen und Gruppentheorie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie: Gruppen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck + Ruprecht, Verlag: Vandenhoeck & Ruprecht, Produktverfügbarkeit: 02, Länge: 235, Breite: 160, Höhe: 32, Gewicht: 761, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer unterliegt der Umsatzsteuerpflicht?
Wer unterliegt der Umsatzsteuerpflicht? Die Umsatzsteuerpflicht betrifft in der Regel Unternehmer, die Waren oder Dienstleistungen gegen Entgelt anbieten. Dabei spielt die Höhe des Umsatzes eine entscheidende Rolle, ab welcher ein Unternehmer umsatzsteuerpflichtig wird. Es gibt jedoch auch Ausnahmen und Sonderregelungen für bestimmte Branchen oder Umsatzgrenzen. Generell gilt, dass Unternehmen, die umsatzsteuerpflichtig sind, die Umsatzsteuer an das Finanzamt abführen müssen. **
-
Wann endet die Umsatzsteuerpflicht?
Die Umsatzsteuerpflicht endet in der Regel, wenn ein Unternehmen nicht mehr die Umsatzgrenze für die Kleinunternehmerregelung überschreitet. Diese Grenze liegt in Deutschland aktuell bei einem Jahresumsatz von 22.000 Euro. Wenn ein Unternehmen diese Grenze nicht überschreitet, kann es von der Umsatzsteuer befreit werden. Zudem endet die Umsatzsteuerpflicht, wenn ein Unternehmen seine Tätigkeit einstellt oder wenn es von der Umsatzsteuer befreit wird, beispielsweise bei gemeinnützigen Organisationen. Es ist wichtig, die jeweiligen gesetzlichen Bestimmungen zu beachten und gegebenenfalls mit einem Steuerberater zu klären, ob die Umsatzsteuerpflicht für das Unternehmen noch besteht. **
-
Wer ist von der Umsatzsteuerpflicht befreit?
Personen oder Organisationen, die von der Umsatzsteuerpflicht befreit sind, sind in der Regel gemeinnützige Organisationen, bestimmte Bildungs- und Gesundheitseinrichtungen sowie kleine Unternehmen, die unterhalb eines bestimmten Umsatzschwellenwerts liegen. Auch bestimmte Dienstleistungen und Waren können von der Umsatzsteuer befreit sein, je nach den geltenden Gesetzen und Vorschriften. Es ist wichtig, sich über die spezifischen Regelungen in dem jeweiligen Land zu informieren, da diese von Land zu Land variieren können. In Deutschland gibt es beispielsweise die Möglichkeit der Umsatzsteuerbefreiung für Kleinunternehmer gemäß § 19 UStG. **
-
Wann kann man sich von der Umsatzsteuerpflicht befreien lassen?
Man kann sich von der Umsatzsteuerpflicht befreien lassen, wenn man als Kleinunternehmer gilt und bestimmte Umsatzgrenzen nicht überschreitet. In Deutschland beträgt die Umsatzgrenze für die Kleinunternehmerregelung aktuell 22.000 Euro pro Jahr. Kleinunternehmer können sich von der Umsatzsteuerpflicht befreien lassen, müssen jedoch auf ihren Rechnungen keine Umsatzsteuer ausweisen. Es ist wichtig, dass Kleinunternehmer die Voraussetzungen für die Befreiung von der Umsatzsteuerpflicht erfüllen und dies auch gegenüber dem Finanzamt nachweisen können. Es empfiehlt sich, vor der Entscheidung für die Kleinunternehmerregelung eine steuerliche Beratung in Anspruch zu nehmen, um die individuellen steuerlichen Auswirkungen zu prüfen. **
Ähnliche Suchbegriffe für Umsatzsteuerpflicht
-
Drehstuhl mit blütenblattförmiger Rückenlehne 55x62x73 cm – elegantes Design und hohe Benutzerfreundlichkeit GrauDieser bezaubernde Drehstuhl kombiniert elegantes Design mit hervorragendem Komfort. Die blütenblattförmige Rückenlehne und das schmetterlingsförmige Lendenkissen tragen dazu bei, dass Sie eine romantische und stilvolle Atmosphäre in Ihrem Raum schaffen. Hergestellt aus mildem, hautfreundlichem Samt, ist der Stuhl nicht nur schön, sondern auch so bequem, dass man gerne verweilt. Die Höhenverstellbarkeit macht diesen Stuhl extrem vielseitig – die Sitzhöhe kann zwischen 45 und 55 cm angepasst werden. Damit ist er ideal für verschiedene Nutzungsbereiche geeignet, sei es im Wohnzimmer, Schlafzimmer oder Büro. Zusätzlich ermöglicht das 360-Grad-Drehdesign , dass Sie sich frei bewegen können, ohne die Sitzposition ändern zu müssen. Der Stuhl ist schnell und einfach zusammenzubauen, da er mit einer klaren Anleitung geliefert wird. Die robuste Konstruktion aus Massivholz und Kunstholz sorgt für Stabilität und Langlebigkeit. Das schicke Design wird durch die Auswahl hochwertiger Materialien ergänzt. Technische Details: Gesamtgröße: 55x62 cm Sitzhöhe: 45-55 cm Rückenlehnenhöhe: 34 cm Sitztiefe: 42 cm Sitzbreite: 46 cm Tragfähigkeit: 100 kg Material: Samt mit hochelastischem Schwamm Montage: Erforderlich, ein Erwachsener empfohlen Verpackung: Lieferung im Einzelpaket Bitte beachten Sie, dass es aufgrund von Lichtverhältnissen zu leichten Farbabweichungen zwischen den Produktbildern und dem tatsächlichen Möbelstück kommen kann.96,19 €*Versand: 23,80 €Sichere Weiterleitung zum Anbieter
-
Usability und User-Experience von Online-Shops. Anwendung eines Kriterienkatalogs zur Messung der Benutzerfreundlichkeit, Taschenbuch von Anonymous,Usability Und User-experience Von Online-shops. Anwendung Eines Kriterienkatalogs Zur Messung Der Benutzerfreundlichkeit, Taschenbuch Von Anonymous, Grin, 978-3-668-84036-2, Seitenanzahl: 4818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gestaltungskonzept für eine Webseite. Planung einer 'Home & Interior'-Webseite mit Schwerpunkt auf Nachhaltigkeit und Green Awareness, Taschenbuch vonGestaltungskonzept Für Eine Webseite. Planung Einer 'home & Interior'-webseite Mit Schwerpunkt Auf Nachhaltigkeit Und Green Awareness, Taschenbuch Von Jan Moritz Behrens, Grin, 978-3-346-47165-9, Seitenanzahl: 289,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sollte man Ihrer Meinung nach die Umsatzsteuerpflicht für Versandkosten abschaffen?
Als KI habe ich keine Meinung, aber ich kann Ihnen Informationen geben. Die Frage, ob die Umsatzsteuerpflicht für Versandkosten abgeschafft werden sollte, ist umstritten. Befürworter argumentieren, dass dies den Online-Handel fördern und Verbraucher entlasten würde. Gegner hingegen sind der Ansicht, dass dies zu Steuerausfällen führen und den Wettbewerb benachteiligen könnte. Letztendlich hängt die Entscheidung von politischen und wirtschaftlichen Überlegungen ab. **
-
Welche steuerlichen Regelungen gelten für Kleinunternehmer in Bezug auf die Umsatzsteuerpflicht?
Kleinunternehmer sind von der Umsatzsteuer befreit, wenn ihr Jahresumsatz unter 22.000 Euro liegt. Sie dürfen auf ihren Rechnungen keine Umsatzsteuer ausweisen. Kleinunternehmer müssen dennoch eine Umsatzsteuererklärung abgeben, um ihre Umsatzgrenze zu überprüfen. **
-
Welche steuerlichen Auswirkungen hat die Einführung einer Umsatzsteuerpflicht für mein Unternehmen?
Die Einführung einer Umsatzsteuerpflicht bedeutet, dass Ihr Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erheben muss. Dies kann zu höheren Preisen für Kunden führen. Gleichzeitig können Sie jedoch auch Vorsteuerabzüge geltend machen und somit die gezahlte Umsatzsteuer auf Einkäufe und Ausgaben reduzieren. **
-
Wie wirkt sich die Kleinunternehmerregelung auf die Umsatzsteuerpflicht und -befreiung aus?
Die Kleinunternehmerregelung befreit Unternehmen mit einem Jahresumsatz unter 22.000 Euro von der Umsatzsteuerpflicht. Kleinunternehmer dürfen keine Umsatzsteuer auf ihren Rechnungen ausweisen. Sie können jedoch freiwillig auf die Regelung verzichten und Umsatzsteuer berechnen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.